Блог › Бизнес › Как собственнику быстро понимать финансовое состояние компании без погружения в таблицы
Бизнес
Как собственнику быстро понимать финансовое состояние компании без погружения в таблицы
Оборот растет, команда работает, сделки закрываются, а понять, зарабатывает ли бизнес на самом деле, все равно не получается. Финансист присылает таблицу на двенадцать вкладок, бухгалтер — свои отчеты, в банке — своя выписка. Данных много, ясности нет. Ощущение, что финансы живут своей жизнью, не проходит. Разобраться в этом – не значит часами сидеть над таблицами в 50 строк.
Эта статья для собственников, которые хотят оценивать здоровье бизнеса без погружения в таблицы. Разберем, какие пять показателей и три отчета сделают финансовое состояние компании понятным за 5 минут.
В этом материале вас также ждут: сводная таблица «вопрос → показатель → где смотреть» и список для самостоятельной проверки: видите ли вы реальную картину своего бизнеса прямо сейчас.
Почему предприниматели теряются в финансовых данных
Финансовые отчеты бизнеса в большинстве случаев есть. Проблема в другом: собственник их открывает, смотрит минуту и закрывает. Не потому что ленится, а потому что данные не дают ответа на главный вопрос: «Как у нас дела?»
Причин обычно три.
Отчетов слишком много, и они не связаны между собой. Финансист ведет таблицу с движением денег, бухгалтер присылает оборотно-сальдовую ведомость, в CRM своя аналитика по продажам. Каждый файл — правда, но частичная. Чтобы получить целостную картину, нужно сводить все вручную. На это нет ни времени, ни желания. Для нормального управления финансами эти данные должны сходиться в одну систему управления, а не жить в разных файлах.
Таблицы показывают цифры, но не дают выводов. Собственник видит строки с суммами и все равно не понимает, хорошо это или плохо. Нет ориентира, нет динамики, нет сигнала «обрати внимание». Файл на 12 вкладок требует не чтения, а расшифровки.
Бухгалтерские данные отвечают на вопросы налоговой, а не управленческие. Бухгалтерская отчетность строится по принципу «что нужно государству». Она не скажет, почему при прибыли 15 млн на счете всего 800 тысяч, и не объяснит, какое из направлений реально тянет бизнес вниз. Данные бухгалтерского баланса полезны для сверки, но сами по себе не показывают управленческую картину активов и пассивов.
Пока компания небольшая, интуиция действительно может работать: переменных мало, структура простая, финансовые потоки относительно прозрачны. Но когда растут обороты, появляются новые направления, отсрочки, обязательства перед поставщиками и расширяется команда, бизнес превращается в сложную систему. И если в этот момент собственник уже не может быстро ответить, сколько бизнес реально зарабатывает, на сколько времени хватит денег и какие направления работают в плюс, управлять «по ощущениям» становится рискованно: слишком легко не заметить, что расходы растут быстрее доходов, а убыточные решения начинают масштабироваться.
Собственнику не нужно разбираться во всех цифрах — это работа финансиста. Но несколько ключевых показателей, которые дают реальную оценку финансового состояния бизнеса, должны быть у него под рукой всегда. Это шаг к пониманию того, что происходит с деньгами и прибылью, без погружения в каждую операцию.
Какие вопросы на самом деле волнуют собственника
За всеми разговорами о финансовом состоянии компании стоят четыре конкретных вопроса. Именно они крутятся в голове у собственника на планерке, перед переговорами с банком и в воскресенье вечером за ноутбуком. Финансовый анализ помогает оценивать состояние компании без лишних деталей: понять, насколько бизнес способен приносить прибыль и выдерживает ли текущую долговую нагрузку.
Зарабатывает ли бизнес? Не «есть ли оборот», а есть ли реальная прибыль после всех расходов. Оборот может расти, а прибыль — падать: из-за раздутого ФОТ, выросшей себестоимости или скрытых потерь по отдельным направлениям. Ответ дает один показатель — чистая прибыль из отчета о прибылях и убытках (ОПиУ).
Хватает ли денег? Прибыль не всегда означает наличие денег на счету. Деньги могут зависнуть в дебиторке, авансах или запасах. Компания может быть прибыльной на бумаге и при этом не иметь денег на выплату зарплаты. За этим следит денежный поток: он показывает, сколько реальных денег пришло и ушло за период.
Есть ли финансовые риски? Кредиты, долги перед поставщиками, покупатели, которые давно не платят, — все это финансовые обязательства, которые в какой-то момент превращаются в кассовый разрыв или убыток. Картину по долгам и задолженностям дает управленческий баланс. Он покажет структуру активов, и если большая доля обязательств завязана на одного клиента, поставщика или кредитора, это будет сигналом для собственника о больших рисках.
Растет ли компания? Выручка этого квартала больше, чем в прошлом, — это рост или инфляция? Ответ не в абсолютных цифрах, а в динамике ключевых показателей: маржинальности, прибыли, оборачиваемости денег. Без этого сравнения невозможно понять, движется ли бизнес вперед или просто крутится на месте. Динамика помогает понять, насколько быстро компания превращает продажи в деньги и насколько эффективно использует активы.
Каждый из этих вопросов — это один показатель и один отчет. Не двенадцать вкладок, а конкретная цифра в нужном месте.
5 показателей, которые дают реальную картину бизнеса
Анализ финансового состояния предприятия не требует погружения во все отчеты сразу. Есть пять показателей, которые в совокупности дают полную картину: зарабатывает ли бизнес, есть ли деньги, где риски и куда движется компания. Каждый из них можно отслеживать регулярно, и это занимает минуты, а не часы.
По сути, это короткий пошаговый алгоритм: показатели указывают на сильные и слабые стороны бизнеса и помогают оценивать состояние бизнеса без споров о том, какая цифра важнее. Есть и более полный набор методов анализа, но для собственника мы отобрали ключевые финансовые показатели, которые нужны для принятия быстрых решений.
Прибыль бизнеса
Прибыль показывает, эффективно ли работает компания: остаются ли деньги после того, как оплачены все расходы: зарплаты, аренда, себестоимость, налоги. Это не то, что пришло на счет, а то, что бизнес реально заработал за период. Анализ рентабельности показывает эффективность бизнес-модели и помогает увидеть, где начинается снижение маржи из-за роста объема затрат.
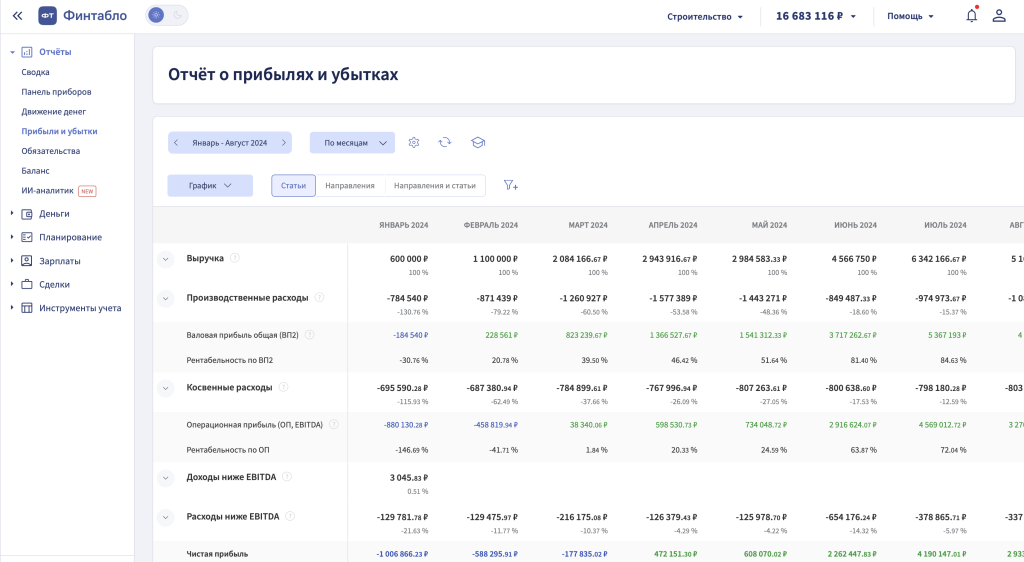
Смотреть прибыль нужно в отчете о прибылях и убытках — ОПиУ. Именно там доходы и расходы учитываются по факту выполненных обязательств, а не по движению денег. Поэтому ОПиУ отвечает на вопрос «сколько заработали», а не «сколько получили на счет» — это принципиальная разница.
Сервис Финтабло автоматически сводит данные в понятный отчет ОПиУ и сразу показывает, где бизнес действительно зарабатывает, а где теряет деньги. Это значит меньше ручной рутины, меньше риска ошибиться в цифрах и больше быстрых, прибыльных решений на основе актуальной финансовой картины.
Важно смотреть не только на итоговую цифру, но и на динамику. Если прибыль падает при растущей выручке, где-то растут расходы быстрее, чем доходы. Это сигнал разобраться, а не повод успокоиться. Полезно смотреть и разницу между фактом и планом: если коммунальные услуги, аренда или ФОТ внезапно выросли, итоговая прибыль может просесть даже при стабильной выручке.
Если просадка происходит при снижении выручки, это один сценарий; если при росте продаж — другой, и его важно проанализировать отдельно, учитывать факторы себестоимости, ФОТ и условий оплаты. На итог влияет целый набор факторов: цена, себестоимость, загрузка команды, скидки и сроки оплаты.
Прибыль — это базовый индикатор здоровья бизнеса. Без нее остальные показатели теряют смысл.
Денежный поток
Денежный поток — это разница между реальными поступлениями и реальными выплатами за период. Он показывает не то, сколько бизнес заработал, а то, сколько денег фактически есть в распоряжении прямо сейчас.
Именно здесь скрыта причина классической ситуации: «прибыль есть, а денег нет». Компания выполнила работу, признала выручку в ОПиУ, но клиент еще не заплатил. Или заплатил, но деньги уже ушли поставщику авансом. В ОПиУ все выглядит хорошо, а на счете пусто. Это и есть кассовый разрыв. Поэтому наличие денег на счете не равно безопасности: важно видеть ближайшие краткосрочные обязательства.
Одна из самых дорогих и при этом долго незаметных ошибок — путать прибыль с деньгами. Собственник видит остаток на счете, воспринимает его как заработанное и принимает решения, не сверяясь с денежным потоком. Но прибыль может существовать только на бумаге. Например, за счет дебиторки, которую компания еще не получила, а деньги на счете могут временно держаться за счет отсрочек поставщикам. Внешне при этом все выглядит нормально: бизнес работает, платежи проходят, обязательства пока закрываются. Но достаточно одной задержки оплаты от клиента, чтобы на фоне уже выросших расходов и обязательных выплат возник кассовый разрыв, которого никто не ожидал.
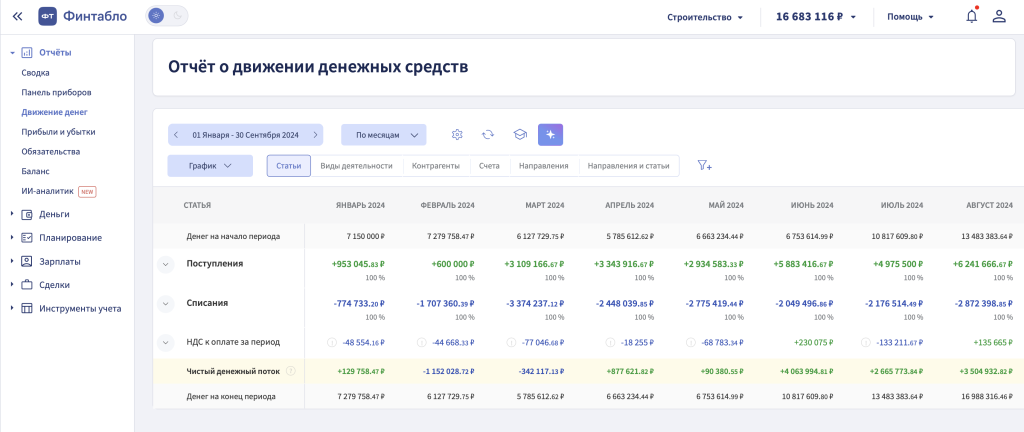
Денежный поток смотрят в отчете о движении денежных средств — ДДС. Он показывает, откуда деньги пришли и куда ушли, с разбивкой по операционной, инвестиционной и финансовой деятельности. Отдельно полезно смотреть свободный денежный поток: он показывает, остаются ли деньги после обязательных платежей, вложений и операций по финансовой деятельности компании.
Денежный поток — это пульс бизнеса: он отражает ключевые показатели бизнеса здесь и сейчас, а не финансовый результат за прошедший период.
Вместо ручной сборки таблиц и постоянных сверок Финтабло загружает операции через интеграции и импорт, автоматически разносит их по статьям в Отчет о движении денежных средств (ДДС) и дает актуальную картину денег без лишней рутины, чтобы собственник быстрее замечал кассовые разрывы и принимал решения до того, как они ударят по бизнесу.
Долги и обязательства
Этот показатель отвечает на вопрос, сколько компания должна и сколько должны ей. Оба направления влияют на финансовое состояние бизнеса, и оба требуют регулярного контроля.
Кредиты и займы — это обязательства с фиксированными сроками. Важно не просто знать общую сумму долга, но и понимать график выплат: когда и сколько нужно отдать. Неожиданный крупный платеж по кредиту — одна из частых причин кассового разрыва. Поэтому при кредитах важно учитывать не только сумму долга, но и банковские комиссии, проценты и даты платежей.
Дебиторская задолженность — деньги, которые клиенты уже должны, но еще не заплатили. Если дебиторка растет, значит, деньги компании «застряли» у покупателей. Бизнес работает, выручка есть, а живых денег не хватает. Параллельно нужно смотреть на кредиторскую задолженность — долги перед поставщиками, которые рано или поздно потребуют оплаты.
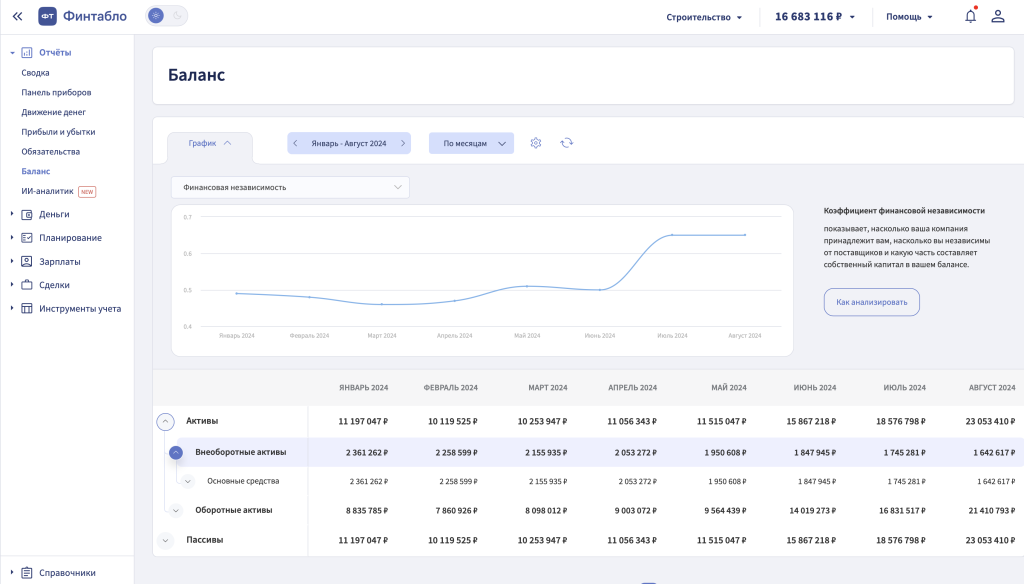
Все эти данные собраны в управленческом балансе. Регулярный контроль долгов и обязательств позволяет видеть точки напряжения до того, как они превращаются в реальную проблему. Баланс помогает выявить, изменилась структура активов, выросло ли имущество компании и не финансируется ли рост за счет долга. По сути, это аналитическая панель для контроля финансовой устойчивости, а не копия бухгалтерского баланса.
Баланс в Финтабло избавляет компанию от ручной сборки данных по активам и обязательствам. Собственник получает не просто «еще один отчет», а постоянно обновляемую финансовую картину без Excel-рутины: можно быстрее увидеть, не масштабирует ли компания убытки, насколько устойчив бизнес и какая отдача получается на вложенные деньги.
Маржинальность
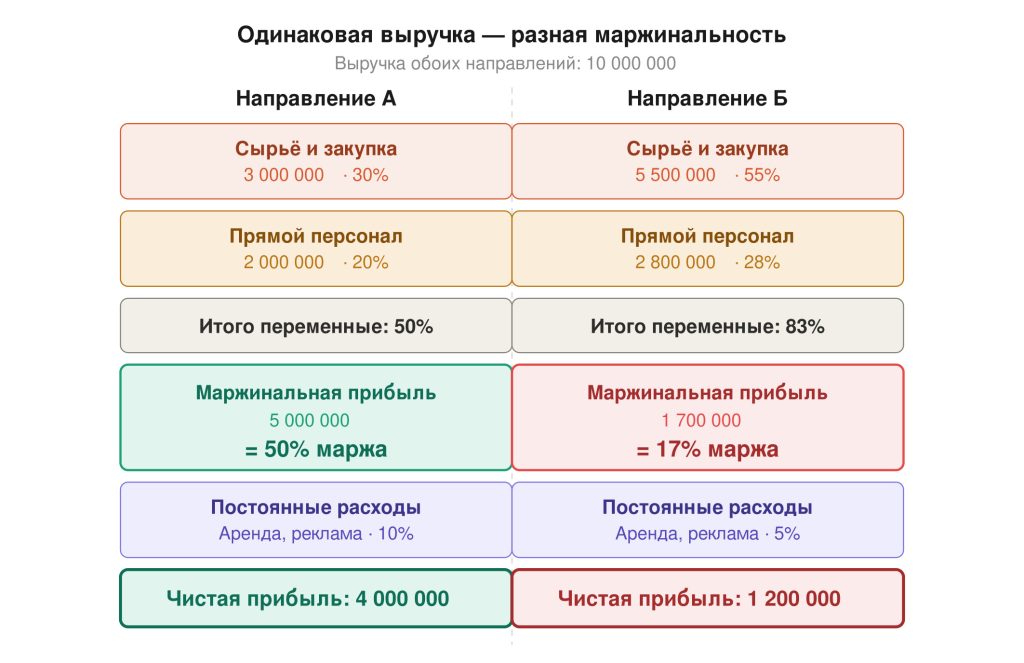
Маржинальность показывает, сколько бизнес зарабатывает с каждого рубля выручки после вычета переменных расходов — тех, что напрямую связаны с производством товара или оказанием услуги. Это не итоговая прибыль, а промежуточный показатель эффективности.
Его главная ценность — в сравнении. Два направления могут давать одинаковую выручку, но совершенно разную маржинальность. Одно приносит 40% с оборота, второе — 12%. Без этого показателя невозможно понять, какие продукты или направления реально кормят бизнес, а какие просто создают видимость активности.
Такой разрез показывает качество использования ресурсов и помогает понять, насколько эффективно работают продукты, отделы или клиентские сегменты, а какие направления — неэффективные.
Маржинальность считается по формуле: (выручка минус переменные расходы) деленная на выручку, умноженная на 100%. Смотреть ее нужно в разрезе продуктов, направлений или клиентских сегментов. Тогда она становится инструментом решений, а не просто цифрой в отчете.
В управленческой логике ее часто смотрят вместе с рентабельностью продаж: оба показателя помогают понять, превращает ли направление выручку в реальный заработок. Анализ рентабельности показывает, сколько прибыли дает направление и есть ли потенциал для повышения эффективности.
Низкая маржинальность при высокой выручке — первый сигнал того, что бизнес работает много, а зарабатывает мало.
Запасы и оборотные средства
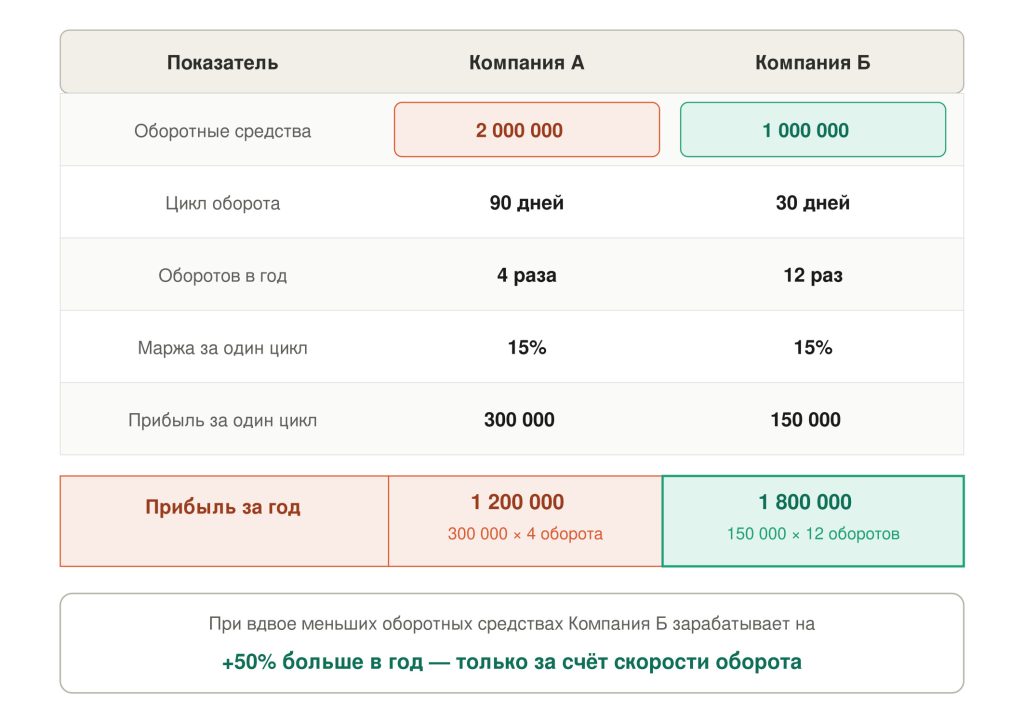
Оборотные средства — это деньги, которые постоянно находятся в работе: превращаются в товар, товар превращается в дебиторку, дебиторка — обратно в деньги. Чем быстрее этот цикл, тем меньше денег нужно держать «замороженными» в бизнесе. В управленческом балансе они входят в оборотные активы — то, что должно быстро возвращаться в деньги, а не зависать на складе или у клиентов.
Для торговли и производства этот показатель особенно критичен. Большой склад на первый взгляд выглядит как актив, но по факту это деньги, которые не работают. Если запасы лежат месяцами, значит, где-то есть проблема: либо с прогнозированием спроса, либо с закупочной политикой.
Накопление запасов особенно опасно там, где есть производственный цикл, т.к. деньги уже вложены, а выручка еще не получена.
Смотреть на оборотные средства нужно в динамике: растут запасы быстрее выручки — деньги застревают на складе. Дебиторка растет, а оплаты не приходят — деньги застревают у клиентов. Оба сигнала видны в управленческом балансе.
Контроль оборотных средств — это не бухгалтерская задача, а прямой способ эффективно управлять ликвидностью бизнеса без привлечения дополнительного финансирования. Такой контроль помогает собственнику определить, где заморожены деньги, и рассчитать, сколько финансирования нужно без лишних кредитов.
Какие отчеты нужно смотреть собственнику
Управленческая отчетность — это не то же самое, что бухгалтерская. Бухгалтерия отвечает на вопросы налоговой. Управленческие отчеты отвечают на вопросы собственника. Это принципиальное различие, которое объясняет, почему официальная отчетность так редко дает ощущение ясности.
Минимальный набор состоит из трех отчетов. Вместе они дают экспресс-анализ предприятия: показывают картину отчетного периода и помогают увидеть скрытые риски, которые не видны в одном отчете отдельно. Собственник получает не бухгалтерскую детализацию, а практические ориентиры для управления компанией.
Отчет о движении денежных средств (ДДС) показывает, откуда пришли деньги и куда ушли. Это оперативный отчет, его смотрят часто, иногда еженедельно. Именно он первым сигнализирует о надвигающемся кассовом разрыве.
Особенно важно следить за денежным потоком по операционной деятельности: если он положительный, бизнес генерирует деньги за счет своей основной деятельности. Если отрицательный, значит, что-то не в порядке: возможно, компания держится не за счет операционной прибыли, а за счет кредитов, инвестиций или вложений собственника.
Отчет о прибылях и убытках (ОПиУ) показывает экономический результат работы компании за период. Доходы и расходы здесь признаются по факту выполненных обязательств, а не по движению денег, поэтому ОПиУ и ДДС почти никогда не совпадают. Это норма, а не ошибка.
Управленческий баланс показывает состояние бизнеса как системы: что компания должна, что ей должны, чем владеет и на каких условиях. Его смотрят раз в месяц, не для деталей, а для общего среза устойчивости.
Именно здесь быстрее всего заметны скрытые риски, например рост просроченной дебиторской задолженности или обязательств, которые скоро придется закрывать. Через баланс удобно проводить анализ ликвидности: например, коэффициент текущей ликвидности показывает, хватает ли краткосрочных активов на краткосрочные обязательства.
Три отчета закрывают три разных угла зрения: деньги, прибыль, устойчивость. Убрать любой — и картина становится неполной. Финансовая устойчивость появляется только тогда, когда эти три угла зрения сходятся в одной системе.
Граница между ролью собственника и финансового директора проходит там, где заканчиваются решения и начинается финансовая операционка. Собственник должен видеть ключевые показатели бизнеса и принимать на их основе решения, а не собирать данные вручную, сверять остатки и проверять формулы. Задача финансового директора — выстроить систему учета, обеспечить корректность отчетности и дать собственнику готовую основу для управленческих решений.
Не тратьте время на сбор отчётов
Подключите автоматическую загрузку данных из банков и других сервисов для быстрой сборки отчётов. 7 дней бесплатного доступа после регистрации.
Таблица: какой показатель отвечает на какой вопрос
Вопрос собственника
Показатель
Где смотреть
Зарабатывает ли бизнес?
Чистая прибыль
ОПиУ
Хватает ли денег?
Денежный поток
ДДС
Есть ли долги и обязательства?
Кредиты, кредиторская задолженность
Управленческий баланс
Где застряли деньги?
Дебиторка, запасы
Управленческий баланс
Эффективно ли работает бизнес?
Маржинальность
ОПиУ в разрезе направлений
Не затоварен ли склад?
Оборотные средства, запасы
Управленческий баланс
Каждый из этих вопросов — это минуты, а не часы работы с отчетами, если данные собраны в одном месте и обновляются регулярно.
Как получать финансовую картину бизнеса за 5 минут
Это не метафора и не маркетинговое обещание. Если данные актуальны и собраны в одном месте, оценка финансового состояния предприятия занимает именно столько.. Когда такой обзор встроен в ежемесячный управленческий ритм, он помогает бизнесу не терять связь с реальностью. Вот последовательность.
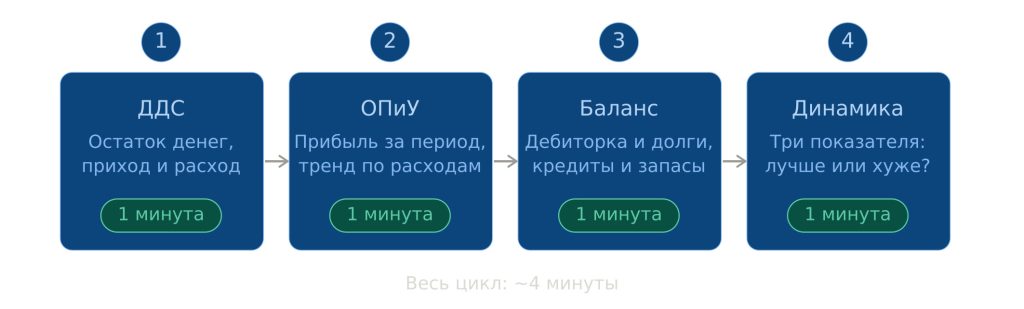
Шаг 1. Открыть ДДС и посмотреть денежный поток. Сколько денег пришло за период, сколько ушло, какой остаток. Есть ли кассовый разрыв в ближайшие 2−3 недели — или все в норме. Это занимает 60 секунд.
Шаг 2. Проверить прибыль в ОПиУ. Сравнить с прошлым периодом: прибыль выросла или упала. Если упала — посмотреть, какая статья расходов изменилась. Не копать вглубь — просто зафиксировать сигнал. Еще 60 секунд.
Шаг 3. Посмотреть долги и дебиторку в балансе. Выросла ли дебиторская задолженность — значит, клиенты задерживают оплаты. Выросли ли обязательства перед поставщиками — значит, компания сама начала затягивать платежи. Оба тренда требуют внимания, но не прямо сейчас. Еще 60 секунд.
Шаг 4. Оценить динамику. Сравнить ключевые показатели этого периода — лучше или хуже, чем месяц назад. Не искать причины, не погружаться в детали. Просто ответить на вопрос: бизнес движется в правильном направлении? Последние 60 секунд. Если показатель ухудшается несколько недель подряд, это повод не просто смотреть цифру, а понять, за счет чего появилась такая динамика.
Такой осмотр можно делать еженедельно — в понедельник перед планеркой или в пятницу по итогам недели. Главное условие: данные должны обновляться без участия собственника. Если каждый раз нужно ждать, пока финансист сведет таблицы, эти пять минут превращаются в три дня.
За 1 час покажем, как выстроить финансовый учёт и удвоить прибыль вашего бизнеса
Получите контроль над финансами и удвойте прибыль с помощью эффективного учёта, который сэкономит ваше время и деньги.
Чеклист: признаки того, что собственник не видит реальной финансовой картины
Проверьте себя. Если узнаете хотя бы три пункта, финансовая картина бизнеса неполная.
Прибыль есть, а денег нет. Отчет показывает плюс, но на счете пусто. Расхождение между ОПиУ и ДДС никто не объясняет. Такой плюс не всегда означает наличие денег, если выручка зависла в дебиторке или ушла в авансы поставщикам.
Кассовый разрыв приходит неожиданно. Не было никаких сигналов, и вдруг нечем платить поставщику или зарплату. Предупреждения не было.
Непонятно, какое направление реально зарабатывает. Есть ощущение, что одно тянет других вниз, но цифр, чтобы это доказать, нет.
На вопрос «какая у вас рентабельность», нет быстрого ответа. Партнер или банк спрашивают, и приходится говорить «уточню у финансиста».
Финансовые отчеты есть, но их никто не читает. Файл обновляется, но последний раз его открывали месяц назад.
Решения о найме, инвестициях и расширении принимаются на ощущениях. Не потому что так хочется, а потому что данных под рукой нет. Масштабирование на ощущениях особенно опасно: вместе с ростом можно увеличить не прибыль, а убытки.
Когда финансист в отпуске, вы как слепой. Все цифры у него, без него не разобраться.
Данные всегда с задержкой. Нужна цифра сейчас, а финансист говорит «обновлю к пятнице».
Чем больше пунктов совпало, тем выше риск принять дорогостоящее решение на неполной информации. Особенно если речь идет о перспективах найма, кредита или запуска нового направления.
Итог
Актуальная финансовая картина бизнеса не должна собираться несколько часов и только при помощи финансиста. Собственнику нужны не все данные сразу, а правильные данные в нужный момент.
Три отчета, пять показателей, четыре вопроса. Этого достаточно, чтобы понимать, зарабатывает ли бизнес, хватает ли денег и где спрятаны риски.
Регулярность важнее глубины. Пять минут каждую неделю дают больше ясности, чем четыре часа раз в квартал.
Автоматизация здесь не роскошь, а условие работы системы. Если данные собираются вручную, они всегда будут с задержкой. А решения, принятые на устаревших данных, обходятся дороже, чем любая подписка. Задача автоматизации здесь — не заменить финансиста, а помогать бизнесу получать свежие данные для улучшения решений.
Финтабло автоматически собирает ДДС, ОПиУ и управленческий баланс в одном месте — данные обновляются без участия собственника. Посмотрите, как это работает: дарим 7 дней полного доступа ко всему функционалу сервиса.
Часто задаваемые вопросы
Как быстро оценить финансовое состояние бизнеса?
Достаточно открыть три отчета: ДДС, ОПиУ и управленческий баланс. В ДДС смотрите остаток денег и ближайшие платежи, в ОПиУ — прибыль за период, в балансе — долги и дебиторку. При актуальных данных весь осмотр занимает 4−5 минут.
Какие показатели должен смотреть собственник?
Пять ключевых: чистая прибыль, денежный поток, маржинальность, долги и обязательства, оборотные средства. Этого достаточно, чтобы понимать, зарабатывает ли бизнес, хватает ли денег и где спрятаны риски. В расширенной версии к ним добавляют показатели рентабельности, оборачиваемость активов и запасов, а также коэффициенты ликвидности.
Нужно ли собственнику разбираться в бухгалтерии?
Нет. Бухгалтерия отвечает на вопросы налоговой, а не на вопросы собственника. Владельцу бизнеса нужно понимать управленческую отчетность — это другой уровень данных, заточенный под принятие решений, а не под сдачу деклараций.
Чем управленческий учет отличается от бухгалтерского?
Бухгалтерский учет ведется по правилам государства и нужен для отчетности перед налоговой. Управленческий — для внутреннего использования: он показывает реальную прибыльность, движение денег и финансовое состояние бизнеса в удобном для собственника формате. Управленческий учет нужен не для формы, а для принятия решений: он переводит данные в выводы о рисках, прибыли и эффективности.
Какие финансовые отчеты самые важные?
Минимальный набор — три отчета: ДДС, ОПиУ и управленческий баланс. ДДС показывает движение денег, ОПиУ — экономический результат, баланс — устойчивость бизнеса как системы. Убрать любой из трех — и картина становится неполной.
Почему прибыль есть, а денег нет?
Это классическое расхождение между ОПиУ и ДДС. Компания признала выручку, но клиент еще не заплатил — деньги зависли в дебиторской задолженности. Или деньги уже ушли поставщику авансом, а расход в ОПиУ еще не отражен. Это не ошибка учета, а нормальная ситуация — но ее нужно контролировать.
Как часто нужно анализировать финансы бизнеса?
ДДС стоит смотреть еженедельно — он первым сигнализирует о кассовом разрыве. ОПиУ — раз в месяц, по итогам периода. Баланс — раз в месяц для общего среза устойчивости. Такой ритм не требует много времени, но дает постоянную картину. Регулярный анализ важнее редких глубоких разборов: он быстрее показывает отклонения и не дает проблемам копиться месяцами.
Можно ли вести финансовый учет в Excel?
Можно, особенно на старте. Главная проблема таблиц — данные вносятся вручную, поэтому они всегда с задержкой и с риском ошибки. При росте бизнеса поддерживать актуальность таблиц становится все сложнее, и собственник снова оказывается без свежей картины.
Что делать, если финансовые данные всегда с опозданием?
Это признак того, что учет завязан на ручном труде одного человека. Решение — автоматизация: интеграция с банком и системами учета позволяет данным обновляться без участия финансиста. Тогда актуальная картина доступна в любой момент, а не к пятнице.
Как понять, что пора навести порядок в финансах?
Если вы не можете быстро ответить на вопрос «какая у вас рентабельность», не знаете, хватит ли денег через три недели, или кассовый разрыв каждый раз приходит неожиданно — это сигнал. Пройдите по чек-листу в этой статье: он покажет, насколько полная картина у вас есть прямо сейчас.
Узнавайте первыми о новых статьях и читайте лайфхаки по управлению финансами в Телеграм-канале «Финтабло»