Блог › Финпросвет › ОПиУ, ДДС и баланс: почему один отчет о движении денежных средств не покажет реальную картину бизнеса
Финпросвет
ОПиУ, ДДС и баланс: почему один отчет о движении денежных средств не покажет реальную картину бизнеса
Открыть отчет ДДС, увидеть деньги на счете и выдохнуть. Или наоборот: увидеть минус и запаниковать. Большинство собственников именно так и читают финансы своего бизнеса. Один отчет, и решение принято. Проблема в том, что ДДС показывает только движение денег, но он не отвечает на вопрос, зарабатывает ли бизнес, и не объясняет, куда в итоге делась прибыль. Для этого нужны ОПиУ и управленческий баланс. И все три отчета должны читаться вместе.
Статья будет полезна собственникам и генеральным директорам, которые уже ведут финансовый учет, но чувствуют, что цифры не дают ответов на главные вопросы: зарабатывает ли бизнес, куда уходят деньги и насколько компания устойчива.
Внутри — объяснение логики каждого отчета с примерами, схема связи между ДДС, ОПиУ и балансом, таблица «какой вопрос — в какой отчет» и контрольный список вопросов, который поможет определить, правильно ли работает ваш учет прямо сейчас.
Для чего нужна финансовая отчетность
Финансовая отчетность нужна не ради цифр в конце месяца. Ее задача — показать финансовое состояние компании так, чтобы собственник видел ближайшие платежи, прибыль основной деятельности, обязательства перед контрагентами, риски и финансовую устойчивость.
Когда отчетность работает правильно, она становится инструментом управления бизнесом: показывает прибыльные направления, замороженные деньги, растущие расходы и сумму для безопасного вывода. Такой системный подход позволяет понимать, какие действия нужны для стратегического роста, а где важно сократить расходы или вернуть деньги в оборот.
Чем управленческая отчетность отличается от бухгалтерской
Бухгалтерская отчетность нужна для внешних требований: бухгалтерскому и налоговому учету, государству, банкам, иногда инвесторам. Бухгалтерский учет и бухгалтерский баланс показывают данные по правилам законодательства, а не по управленческой логике. Проще говоря, бухучет закрывает регламентную часть. Но она не всегда отвечает на ежедневные вопросы собственника.
Управленческая отчетность устроена под задачи компании: увидеть финансовые потоки, рентабельность проектов, имущество и обязательства. Она позволяет учитывать управленческую аналитику по категориям, проектам и направлениям, поэтому ДДС, ОПиУ и баланс важно читать вместе.
Почему одного финансового отчета ДДС недостаточно
Отчет о движении денежных средств (ДДС) многие собственники открывают первым и чаще всего. Он понятен, нагляден и дает ощущение контроля. Но если смотреть только на него, картина бизнеса будет неполной и иногда обманчивой.
Ситуация 1. На счете есть деньги, и кажется, что все хорошо
Вы открываете ДДС: на счетах 4 млн ₽, поступления и списания за месяц больше, чем списаний. Отчет выглядит уверенно. Вы принимаете решение закупить оборудование и выплатить себе дивиденды.
Но отчет о прибылях и убытках (ОПиУ) за тот же период показал бы другую картину: из 4 млн ₽ на счете 2,5 млн — это авансы от клиентов, под которые еще не выполнена работа. Расходы на исполнение этих заказов впереди, а значит, реальная прибыль за ноябрь отрицательная. Деньги есть, а бизнес в убытке.
Ситуация 2. Деньги уходят, но непонятно куда
ДДС показывает стабильный минус третий месяц подряд. Собственник в панике: кажется, бизнес теряет деньги. Начинает резать расходы, останавливает найм.
Баланс в этот момент показал бы, что деньги не исчезли, они перешли в запасы на складе и дебиторскую задолженность. Компания активно росла, вкладывала в товар и давала отсрочки крупным клиентам. Это не убыток, а замороженные активы. Решение нужно было другое: ускорить сбор дебиторки, а не срезать бюджеты.
Отчет о движении денежных средств (ОДДС) показывает факт: деньги пришли или ушли. Но по одному ОДДС нельзя оценить эффективность бизнеса. Полная картина складывается только из трех отчетов вместе.
Финансовые отчеты бизнеса
Отчет
На какой вопрос отвечает
ДДС
Есть ли деньги прямо сейчас?
ОПиУ (P&L отчет)
Зарабатывает ли бизнес?
Управленческий баланс
Где находятся деньги и активы компании?
Сервис Финтабло поможет не запутаться — вы сможете внедрить все три управленческих отчета и автоматизировать управленческий учет. По этой ссылке вы узнаете больше о возможностях Финтабло и сможете попробовать инструменты бесплатно.
Отчет ДДС: что это и что показывает
ДДС — это хроника всех денежных операций бизнеса. Каждое поступление денег на счет, банковские переводы между счетами, платежи наличными и каждое списание фиксируется в момент, когда деньги реально прошли. Не когда выставлен счет, не когда подписан акт. Такой отчет показывает потоки бизнеса с датами, контрагентами и статьями.
Что ДДС показывает:
Реальные остатки на счетах: сколько денег у бизнеса прямо сейчас и на каждом счете или в кассе
Поступления и списания: откуда пришли деньги и на что их потратили, с разбивкой по статьям расходов, категориям и отчетным периодам.
Тревожные тенденции: если сальдо уходит в минус несколько месяцев подряд, это сигнал, что денег становится меньше и дело может идти к кассовому разрыву.
ДДС помогает оценить ликвидность. Такой отчет помогает отслеживать, хватит ли денег на аренду, налоги, уплату процентов по кредитам, возвраты клиентам и зарплату сотрудникам, чтобы не просрочить обязательные платежи. Еще отчет показывает, сколько денег проходит через операционную, инвестиционную и финансовую деятельность через деньги.
Предсказать кассовый разрыв — задача платежного календаря, а не ДДС. Отчет о движении денежных средств фиксирует то, что уже произошло, а не то, что случится через три недели.
Что ДДС не показывает:
Прибыль — ДДС не различает, заработаны деньги или это аванс, который еще нужно отработать
Обязательства — долги перед поставщиками, кредиты, налоговые начисления в отчете не видны, пока не наступил срок платежа
Реальную экономику бизнеса — рентабельность, себестоимость, валовая маржа, эффективность направлений из ДДС не считается
Например
Клиент перевел предоплату 800 000 ₽ за проект. В ДДС — плюс 800 000 ₽, остаток на счете вырос, картина радует. Но работа по проекту еще не выполнена: впереди расходы на подрядчиков, материалы и зарплату команды. Прибыль по этой сделке не заработана, она появится только после закрытия всех затрат.
Какие ошибки чаще всего возникают при чтении ДДС: считать аванс прибылью, смешивать операционные платежи с кредитами и смотреть только на итоговый остаток.
ДДС незаменим для контроля ликвидности и отслеживания тенденций в движении денег. Но судить по нему о прибыльности бизнеса нельзя.
ОПиУ: что это и что показывает
Отчет о прибылях и убытках отвечает на вопрос, который волнует каждого собственника: зарабатывает ли бизнес на самом деле. В отличие от ДДС, здесь доходы и расходы признаются не по факту движения денег, а по факту выполненных обязательств за отчетный период. ОПиУ позволяет оценить эффективность основной деятельности.
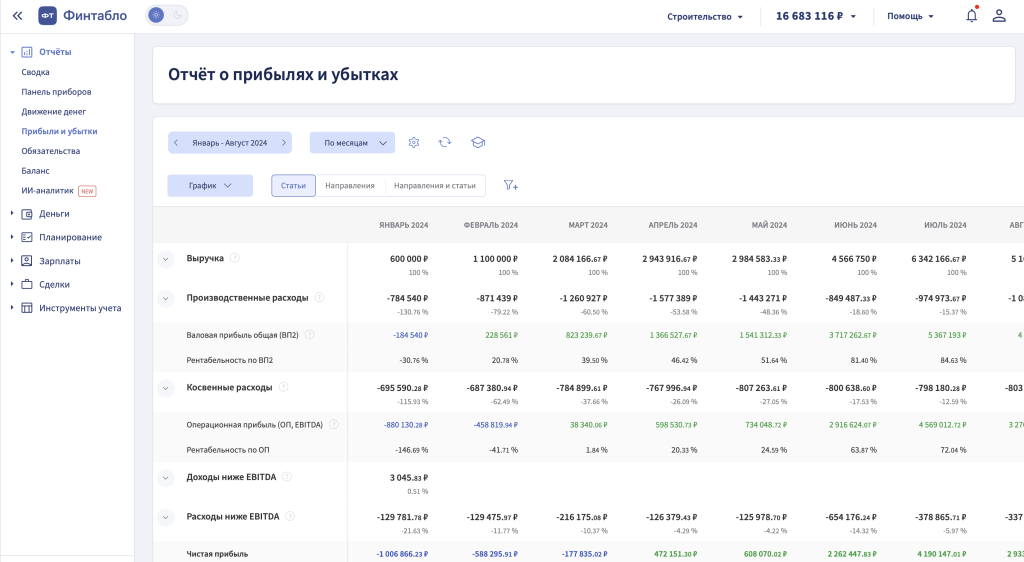
Так выглядит ОПиУ в Финтабло: выручка, расходы и рентабельность по каждому месяцу в одном экране — без сводных таблиц на 12 вкладках и звонков финансисту. Узнать больше об инструменте и оформить бесплатный тестовый период можно здесь.
Что ОПиУ показывает:
Выручку: сумму, которую бизнес заработал за период. Не авансы и не поступления на счет, а деньги, право на которые уже получено
Расходы: все затраты, которые относятся к этому периоду, даже если часть из них еще не оплачена
Маржинальность: сколько остается после вычета прямых затрат, насколько эффективно работает каждое направление, какая валовая прибыль формируется по проектам или продуктам
Чистую прибыль: итоговый финансовый результат после всех расходов: то, что бизнес реально заработал за период, и динамику чистой прибыли, которую важно сравнивать с планом
Отчет ОПиУ показывает, сколько компания заработала после расходов и доходов периода. В нем могут отражаться проценты по кредитам, поэтому чистая прибыль ближе к экономическому результату. Дополнительно в ОПиУ можно рассчитать EBITDA и увидеть, как меняется прибыльность без учета налогов, процентов и амортизации.
Что ОПиУ не показывает:
Движение денег. В ОПиУ нет информации о том, пришли ли деньги фактически или клиент еще должен
Долги и обязательства. Кредиты, кредиторская задолженность, залоги в отчет не попадают
Реальные остатки на счетах. ОПиУ может показывать прибыль, пока расчетный счет пуст
Например. Производственная компания выполнила заказы в октябре на 5 млн ₽. ОПиУ фиксирует прибыль, допустим, 900 000 ₽. Но крупный клиент работает с отсрочкой платежа 60 дней. Деньги придут в декабре, а зарплату и аренду нужно платить уже сейчас. Бизнес прибыльный и одновременно сидит без денег.
ОПиУ показывает прибыль, но не объясняет, где находятся деньги. Поэтому ОПиУ и баланс нужно читать рядом: первый показывает результат, второй — где он оказался.
Что показывает управленческий баланс
Управленческий баланс — индикатор финансового здоровья бизнеса. Он фиксирует, что есть у компании и за счет чего это приобретено. ДДС и ОПиУ показывают процесс, баланс — результат. По сути, это балансовый отчет для управленческих целей: он показывает состав активов и пассивов.
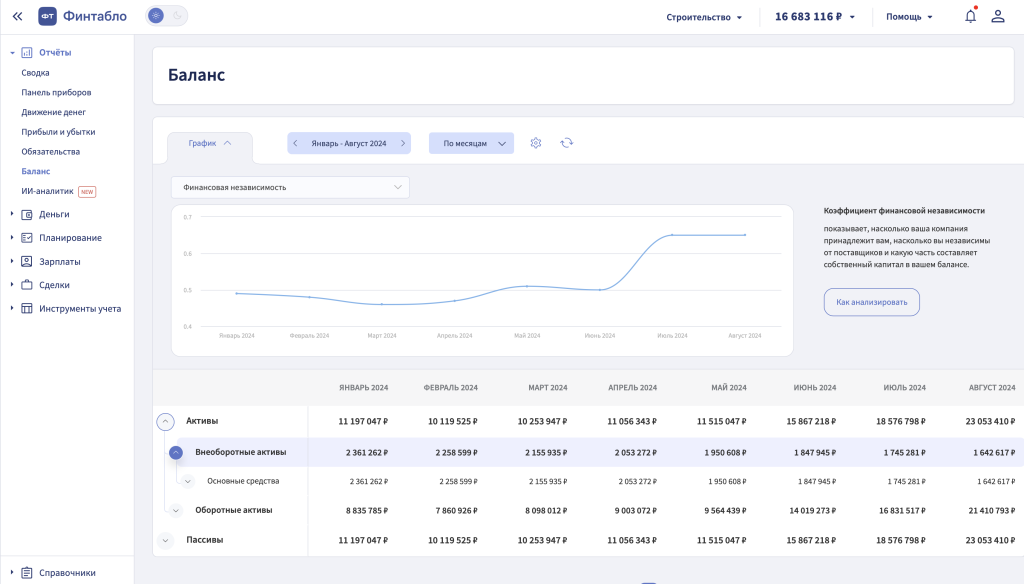
Так выглядит управленческий баланс в Финтабло: активы и пассивы в разрезе каждого месяца, плюс график финансовой независимости, чтобы сразу видеть, насколько бизнес зависит от заемных средств. Первые 7 дней — бесплатно.
Баланс состоит из двух частей, которые всегда равны друг другу:
Активы — все, чем владеет бизнес: деньги на счетах, оборудование, товарные запасы, долги клиентов перед компанией, оборотные и долгосрочные активы
Пассивы — за счет чего все это профинансировано: собственный капитал, кредиты, долги перед поставщиками и сотрудниками, а также долгосрочные обязательства
Баланс нужен, чтобы понять, каким имуществом владеет компания, сколько денег заморожено в обороте и какая задолженность перед контрагентами влияет на финансовые показатели. Также он помогает рассчитать коэффициент финансовой независимости и оценивать, насколько бизнес зависит от заемных денег.
Именно в балансе становится видно, где «застряли» деньги компании. Три самые распространенные точки:
Дебиторская задолженность. Работу выполнили, в ОПиУ прибыль признана, а деньги от клиентов еще не пришли. Чем больше отсрочек вы даете покупателям, тем крупнее эта строка в балансе.
Запасы. Деньги вложены в товар или сырье на складе. ДДС показал списание, ОПиУ расход еще не видит, а деньги уже работают в виде продукции, которую не продали.
Кредиты и займы. В ДДС поступление кредита выглядит как обычный приход денег. Баланс сразу показывает обратную сторону: в пассивах появляется обязательство, которое придется гасить. Для бизнеса с кредитной нагрузкой это помогает видеть стоимость финансирования: проценты, плату за обслуживание и ставку годовых.
Например
Оптовая компания работает три года, ОПиУ стабильно показывает прибыль. Но собственник чувствует, что денег постоянно не хватает. Баланс дает ответ: дебиторская задолженность за последний год выросла с 3 до 11 млн ₽. Компания зарабатывает, но деньги оседают у клиентов, которым дают длинные отсрочки.
Баланс не объясняет причины происходящего, для этого нужны ДДС и ОПиУ. Но именно он показывает, где в данный момент сосредоточены ресурсы бизнеса и насколько компания финансово устойчива. Поэтому отчет помогает анализировать риски, а не только смотреть остатки на счетах.
Как связаны ДДС, ОПиУ и баланс
ДДС, ОПиУ и баланс — не три независимых документа, а три проекции одного бизнеса. Их взаимосвязь помогает увидеть движение денег, прибыль, активы, долги и капитал, а также сравнивать фактические данные с планом и выявить факторы отклонений.
Логика связи выглядит так:
ОПиУ формирует прибыль. Когда бизнес выполнил работу и признал выручку, в ОПиУ появляется доход. Из него вычитаются расходы периода. Итог: чистая прибыль или убыток.
Прибыль увеличивает капитал в балансе. Заработанная прибыль не исчезает, она переходит в раздел «Капитал» в балансе и увеличивает собственные средства компании. Именно поэтому, если прибыль в ОПиУ растет, а капитал в балансе не меняется, где-то ошибка в учете.
ДДС показывает, как деньги двигались внутри активов баланса. Каждая операция в ДДС — это изменение статьи в балансе. Пришла оплата от клиента — дебиторская задолженность уменьшилась, деньги на счете выросли. Купили оборудование — деньги ушли в основные средства. Взяли кредит — в активах появились деньги, в пассивах — обязательство.
ОПиУ показывает прибыль — значит, бизнес зарабатывает. ДДС показывает ноль на счете — значит, денег нет. Баланс объясняет, где они: в дебиторке, запасах или погашении кредита.
Посмотрим на конкретную цепочку. Компания продала партию товара на 2 млн ₽ с отсрочкой платежа 45 дней.
В ОПиУ сразу появится выручка 2 млн и прибыль по сделке
В ДДС — ничего, деньги на счет еще не поступили
В балансе дебиторская задолженность выросла на 2 млн, капитал увеличился на сумму прибыли
Через 45 дней клиент заплатил:
В ДДС — поступление 2 млн ₽
В балансе — дебиторка уменьшилась, деньги на счете выросли
В ОПиУ — ничего: прибыль была признана еще в момент отгрузки
Три отчета описывают одну и ту же сделку, но каждый — в свое время и со своей точки зрения. Если смотреть только на один из них, картина будет либо неполной, либо прямо противоположной реальности.
Почему возникает ситуация «прибыль есть, а денег нет»
Это не парадокс и не признак ошибки в учете. Это закономерный результат того, что прибыль и деньги — разные вещи, которые движутся по разным правилам.
Прибыль — это то, что бизнес заработал. Деньги — это то, что бизнес получил. Между этими двумя событиями может проходить от нескольких дней до нескольких месяцев. И в этом промежутке живет большинство кассовых проблем.
Причина 1. Отсрочки платежей
Самая распространенная история. Вы выполнили заказ, закрыли акт, ОПиУ признал выручку и показал прибыль. Но клиент работает с отсрочкой 60 дней. Деньги придут — но не сейчас. А аренду, зарплату и налоги платить нужно уже в этом месяце.
Причина 2. Деньги вложены в запасы
Вы закупили товар или сырье на склад. Деньги ушли, ДДС это зафиксировал. Но в ОПиУ расхода пока нет. Он появится только когда товар продадут. До этого момента деньги «заморожены» в запасах и в обороте не участвуют.
Причина 3. Кредиты создают иллюзию прибыли
Компания взяла кредит на развитие. В ДДС — крупное поступление. Но в ОПиУ этих денег нет: кредит — не доход. Зато когда начнется погашение тела долга, деньги будут уходить, и тоже не через ОПиУ. Собственник видит прибыль, но не замечает, что значительная часть денежного потока уходит на обслуживание долга.
Причина 4. Собственник выводит деньги авансом
Бизнес работает хорошо, ОПиУ показывает стабильную прибыль. Собственник привыкает к определенному уровню дивидендов и выводит деньги регулярно, не сверяясь с реальным остатком на счете. В какой-то момент прибыль есть, а счет пуст: деньги уже выведены.
Методы учета доходов и расходов: по деньгам и по начислению
Разница между ДДС и ОПиУ появляется из-за двух методов учета. Первый — кассовый метод. Доходы и расходы видны тогда, когда деньги реально пришли или ушли. По такой логике работает ДДС. Это базовый принцип ведения учета для контроля денег, но он не показывает, заработал ли бизнес прибыль.
Второй — метод начисления. Доход признается, когда компания выполнила обязательства перед клиентом, а расход — когда он относится к этому периоду, даже если оплата пройдет позже. По этой логике строится ОПиУ. Поэтому в ОПиУ может быть прибыль, а в ДДС — пустой счет.
Чтобы вести учет без расхождений, важно договориться о правилах: что попадает в ДДС, что попадает в ОПиУ, как закрываются авансы, где отражаются запасы, долги, переводы между счетами и расчеты с контрагентами.
Если у компании есть бюджетирование или данные для финмодели, эти отчеты становятся базой для план-фактного анализа. Можно сравнивать плановые и фактические показатели, выявить факторы отклонений, оценивать риски и корректировать действия.
Таблица: что смотреть в каждом отчете
Используйте таблицу как ориентир: она помогает определить, где искать ответ, что проанализировать, какие ключевые показатели отражают эффективность работы бизнеса и как оценить эффективность управленческих решений.
Вопрос собственника
Отчет
Что именно смотреть
Зарабатывает ли бизнес?
ОПиУ
Чистая прибыль, маржинальность, динамика расходов
Хватит ли денег на зарплаты?
ДДС
Остаток на счетах, сальдо за период
Где находятся деньги?
Баланс
Запасы, дебиторская задолженность, деньги на счетах
Сколько должны клиенты?
Баланс
Дебиторская задолженность
Не накапливаются ли долги?
Баланс
Кредиторская задолженность в динамике
Есть ли угроза кассового разрыва?
ДДС
Отрицательное сальдо несколько периодов подряд
Прибыльно ли конкретное направление?
ОПиУ
Маржинальность в разрезе направлений или проектов
Насколько бизнес финансово устойчив?
Баланс
Соотношение собственного капитала и обязательств
Чеклист: как понять, что отчеты работают правильно
Отчеты можно вести, и при этом не получать от них никакой пользы. Это происходит, когда данные есть, но между собой они не сходятся или не отражают реального финансового состояния компании. Вот признаки того, что учет выстроен правильно.
☑ Прибыль в ОПиУ совпадает с динамикой капитала в балансе. Если бизнес зарабатывает, собственный капитал растет. Если эти два показателя расходятся без видимой причины, в учете есть ошибка.
☑ Понятно, где находятся деньги. Вы можете объяснить разницу между прибылью и остатком на счете: сколько в дебиторке, сколько в запасах, сколько ушло на погашение долгов.
☑ Остаток денег в балансе совпадает с остатком в ДДС. Это базовая проверка корректности данных. Если цифры расходятся, где-то задвоена операция или пропущена статья.
☑ Видна прибыльность по направлениям или проектам. ОПиУ показывает не только итог по компании, но и результат в разрезе продуктов, точек продаж или проектов. Для торговых компаний это могут быть категории, возвраты и складские запасы; для строительных — себестоимость объектов; для недвижимости — расходы по объектам; для компаний с доставкой — логистика. Если все сведено в одну строку, вы не знаете, что тянет бизнес вверх, а что вниз.
☑ Дебиторская задолженность не растет бесконтрольно. Если из месяца в месяц дебиторка в балансе увеличивается, а деньги на счете не прибавляются — клиенты платят хуже или отсрочки стали длиннее. Это видно только тому, кто регулярно смотрит в баланс.
☑ Отчеты готовы до 5-го числа следующего месяца. Данные за октябрь, которые появляются в декабре, теряют управленческую ценность. Управленческие решения уже приняты, и часто на ощущениях.
☑ Собственник может ответить на базовые вопросы о бизнесе без помощи финансиста. Сколько заработали в этом месяце? Есть ли угроза кассового разрыва? Сколько должны клиенты? Если ответы на эти вопросы требуют звонка финансисту, отчеты либо не ведутся, либо не читаются.
Если хотя бы три пункта из этого списка вызывают сомнения, скорее всего, отчеты есть, но управленческой картины они не дают.
Итог
ДДС — базовый отчет, с которого начинают большинство предпринимателей. Но по мере роста бизнеса и собственных финансовых компетенций опираться только на один отчет становится недостаточно — будь то ДДС, ОПиУ или баланс. Нужен системный управленческий учет, который помогает не тратить время на ручную сверку.
В таком случае решения принимаются на неполных данных: закупка под аванс, который еще нужно отработать; дивиденды из денег, которые на самом деле принадлежат поставщику; оптимизация расходов там, где проблема была в дебиторке.
Три отчета в связке не добавляют работы, они убирают неопределенность. Вопрос «куда деваются деньги» перестает быть риторическим и получает конкретный ответ с цифрами и строками.
Выстроить такую систему с нуля сложно. Особенно если учет до этого велся в разрозненных таблицах. В Финтабло ДДС, ОПиУ и Баланс работают в единой системе и связаны между собой автоматически. Протестировать сервис можно бесплатно: дарим 7 дней доступа ко всему функционалу после регистрации. Автоматизация управленческого учета в Финтабло помогает сократить ручные операции и быстрее получать связанные отчеты.
7 дней доступа к сервису
Попробуйте сервис уже сейчас
и экономьте время на составление отчётов. Более 1800 компаний уже автоматизировали финансовый учёт.
Чем отличается ДДС от ОПиУ?
ДДС фиксирует движение денег, когда они фактически поступили на счет или ушли с него. ОПиУ фиксирует доходы и расходы, когда обязательства выполнены, независимо от того, прошли ли деньги. Именно поэтому в ДДС может быть плюс, а в ОПиУ — убыток, и наоборот.
Почему прибыль не равна деньгам?
Потому что прибыль признается в момент выполнения работы, а деньги поступают в момент оплаты. Между этими событиями может быть 30, 60 и более дней. Все это время прибыль есть, а денег нет. Дополнительно деньги могут быть заморожены в запасах, направлены на погашение кредита или выведены собственником раньше времени.
Нужен ли Баланс малому бизнесу?
Нужен, особенно если бизнес работает с отсрочками, берет кредиты или держит товарные запасы. Именно баланс показывает, где в данный момент находятся деньги компании и насколько она финансово устойчива.
Как часто нужно смотреть ДДС?
Оптимально — еженедельно, а в периоды высокой платежной нагрузки еще чаще. Если сальдо уходит в минус несколько недель подряд — это сигнал, что дело идет к кассовому разрыву. Для точного прогнозирования предстоящих платежей используют платежный календарь.
Можно ли вести финансовые отчеты в Excel?
Можно на старте. Главное условие — все три отчета должны быть связаны между собой, а не существовать в разных файлах с разной логикой. На практике поддерживать эту связь вручную сложно: формулы сбиваются, данные расходятся, а актуальность отчетов зависит от того, когда финансист последний раз открывал файл. Автоматизация помогает сократить ручные расчеты и быстрее находить ошибки.
Какие отчеты нужны собственнику бизнеса?
Базовый набор: ДДС, ОПиУ и управленческий баланс. Каждый отвечает на свой вопрос: есть ли деньги, зарабатывает ли бизнес, где находятся активы. Для проектного бизнеса дополнительно нужен отчет по сделкам, для контроля предстоящих платежей — платежный календарь, для компаний с большим объемом складских операций — отчет по запасам и возвратам.
Как связаны прибыль и баланс?
Прибыль, которую фиксирует ОПиУ, увеличивает собственный капитал в балансе. Если бизнес зарабатывает, капитал растет. Если эти два показателя не совпадают в динамике, значит в учете есть ошибка или деньги выводятся в обход отчетности.
Что делать, если отчеты ведутся, но картина все равно непонятна?
Чаще всего проблема не в отсутствии данных, а в том, что отчеты не связаны между собой. ДДС ведется отдельно, ОПиУ — отдельно, баланс не ведется вовсе. В этом случае каждый отчет дает свой кусок информации, но общей картины не складывается, и решения по-прежнему принимаются на ощущениях. Единая модель учета позволяет накопить сопоставимые данные и анализировать бизнес в динамике.
Узнавайте первыми о новых статьях и читайте лайфхаки по управлению финансами в Телеграм-канале «Финтабло»