простое определение
Оборотный капитал это деньги, которые компания вынула из кассы и держит в обороте: в отсрочках клиентам, в товаре на складе и в авансах поставщикам. Минус то, что финансируют за компанию поставщики и клиенты, заплатившие вперёд.
Прибыль в отчёте есть, а на счёте пусто. Деньги не исчезли: они лежат в отсрочках клиентам и на складе.
Калькулятор помогает рассчитать длительность денежного цикла в днях, сумму, которая заморожена в обороте прямо сейчас, цену одного дня по каждому плечу и сколько денег заберёт рост выручки.
Оборотный капитал это деньги, которые компания вынула из кассы и держит в обороте: в отсрочках клиентам, в товаре на складе и в авансах поставщикам. Минус то, что финансируют за компанию поставщики и клиенты, заплатившие вперёд.
Оборотный капитал = дебиторка + запасы + авансы выданные − кредиторка − авансы полученные. Денежные остатки в эту сумму не входят: деньги на счёте не заморожены, ими можно платить.
Денежный цикл = дни запасов + дни дебиторки − дни кредиторки − дни полученных авансов. Показывает, сколько дней деньги лежат в обороте, прежде чем вернуться в кассу. Операционный цикл это только первая половина формулы.
Прибыль считают по начислению, деньги приходят по факту. Пока цикл положительный, каждый рубль роста выручки забирает часть денег в оборот, поэтому растущий прибыльный бизнес живёт без свободных денег.
сколько дней деньги лежат в обороте до возврата в кассу
каждое в своей базе: дни выручки или дни себестоимости
деньги в оборот нужны вперёд, а прибыль приходит потом
отдельно по дебиторке, складу и отсрочке поставщика
Более 2300 компаний выбрали Финтабло для ведения и автоматизации финансового учёта
Считает онлайн, прямо в браузере. Пресет по отрасли задаёт готовые цифры, дальше двигайте ползунки. Каждое плечо цикла рассчитывается в своих днях, а справа сразу видно, сколько денег заморожено и сколько заберёт рост.
Отгружено за год, а не поступило на счёт.
Закупка товара, материалы, работа подрядчиков. Без аренды и офиса.
Сколько дней вы даёте клиенту официально. Сравним с фактом.
Ваша ставка по кредиту или овердрафту. Нужна, чтобы оценить цену цикла.
| Плечо цикла | Дней | Сумма | Цена одного дня |
|---|
Цена дня у плеч разная: день отсрочки клиенту стоит выручку за день, день склада и день отсрочки от поставщика стоят себестоимость за день. Поэтому десять дней дебиторки и десять дней склада высвобождают разные суммы.
Готовый лист с формулами: денежный цикл, потребность в обороте и просрочка считаются сами. Пример и пустой шаблон в одном файле, без регистрации.
Денежный цикл и потребность в обороте меняются вместе с продажами. Разложить дебиторку по контрагентам и срокам калькулятор не умеет, а в Финтабло это видно в плане и факте.
Это единственная величина, которая связывает прибыль с деньгами на счёте. Пока она положительная, бизнес кредитует своих клиентов и свой склад из собственного кармана.
Сколько дней проходит с момента, когда компания вложила деньги в товар или работу, до момента, когда клиент за неё заплатил. Складывается из дней склада и дней дебиторки.
Это про скорость бизнеса. Он может быть длинным и при этом не требовать денег, если платят вперёд.
Тот же путь минус то, что финансируют другие: отсрочка от поставщика и авансы клиентов. Остаток и есть дни, которые бизнес закрывает своими деньгами.
Его же называют финансовым циклом и циклом обращения денег, в англоязычных источниках cash conversion cycle.
Если авансы и отсрочка поставщиков перекрывают склад и дебиторку, цикл уходит в минус. Оборот финансируют клиенты, и рост приносит деньги, а не забирает.
Так живут подписки, онлайн-школы и часть розницы. Обратная сторона: аванс придётся отработать, и при падении продаж деньги на это нужно откуда-то взять.
При выручке 120 млн ₽ в год. Чтобы вырасти на 30%, придётся вложить ещё около 7 млн ₽, и взять их из прибыли того же года почти никогда не получается. Именно здесь прибыльная компания идёт за кредитом, хотя настоящая причина не в нехватке денег, а в длине цикла.
Главное расхождение с бухгалтерским подходом: мы считаем не строку баланса, а сумму, которую бизнес реально вынул из кассы и держит в обороте.
Первые три плеча замораживают деньги, последние два их высвобождают. Поэтому в расчёте они и стоят с разными знаками.
Деньги на счёте не заморожены, ими можно платить. Кредит это способ закрыть потребность, а не сама потребность: если посчитать его внутри, цикл будет выглядеть коротким ровно до момента, когда кредит придётся вернуть.
Внеоборотные активы (оборудование, помещения, транспорт) в оборотный капитал не входят по определению: они не оборачиваются в течение года. Оборотный капитал это только то, что успевает обернуться.
Два показателя с похожими названиями отвечают на разные вопросы. Их постоянно путают, и от этого решения принимаются не те.
| Чистый оборотный капитал (ЧОК) | Потребность в оборотном капитале | |
|---|---|---|
| Как рассчитывается | оборотные активы минус краткосрочные обязательства | дебиторка плюс запасы плюс выданные авансы минус кредиторка минус полученные авансы |
| Откуда данные | из баланса, на дату | из операционных остатков, на дату |
| Входят ли деньги на счетах | да, они часть оборотных активов | нет, деньги не заморожены |
| Входят ли кредиты | да, краткосрочные кредиты уменьшают ЧОК | нет, кредит это способ закрыть потребность, а не сама потребность |
| На какой вопрос отвечает | хватит ли текущих активов покрыть текущие долги, то есть про ликвидность | сколько своих денег заморожено в операционном цикле |
| Что делать с результатом | смотреть на риск неплатёжеспособности | сокращать цикл и планировать деньги на рост |
ЧОК ещё называют рабочим капиталом и собственными оборотными средствами, в англоязычных источниках net working capital. Отрицательный ЧОК это сигнал по ликвидности: краткосрочных долгов больше, чем оборотных активов. Отрицательная потребность в обороте это наоборот сильная позиция: оборот финансируют клиенты и поставщики. Один и тот же знак минус означает в этих двух показателях противоположное, и смешивать их нельзя.
Прирост ЧОК и прирост потребности тоже считают по-разному, но вывод общий: если показатель растёт быстрее выручки, деньги уходят в оборот. Наш калькулятор считает потребность, потому что она отвечает на вопрос «сколько денег заберёт рост». Для ЧОК нужен баланс целиком, и это уже задача учёта, а не расчёта на странице.
Оборачиваемость дебиторки считают от выручки, а запасов и кредиторки от себестоимости. Если делить всё на выручку, цикл торговли с наценкой 15% и услуг с наценкой 300% станет несравнимым.
| Показатель | Формула | База |
|---|---|---|
| Дни дебиторки (DSO) | дебиторка ÷ выручка за год × 365 | выручка |
| Дни запасов (DIO) | запасы ÷ себестоимость за год × 365 | себестоимость |
| Дни кредиторки (DPO) | кредиторка ÷ себестоимость за год × 365 | себестоимость |
| Операционный цикл, его продолжительность | дни запасов + дни дебиторки | — |
| Денежный цикл | операционный цикл − дни кредиторки − дни полученных авансов + дни выданных авансов | — |
| Потребность в оборотном капитале | дебиторка + запасы + авансы выданные − кредиторка − авансы полученные | — |
| Коэффициент оборачиваемости оборотных средств | выручка за период ÷ средние оборотные средства | выручка |
| Длительность одного оборота, дней | число дней в периоде ÷ коэффициент оборачиваемости | — |
| Чистый оборотный капитал (ЧОК) | оборотные активы − краткосрочные обязательства | баланс |
Коэффициент оборачиваемости и дни это одна и та же величина с двух сторон. Коэффициент показывает, сколько раз за период обернулись оборотные средства, дни показывают длительность одного оборота. Перевод простой: 365 разделить на коэффициент даёт дни, и наоборот. В днях считать удобнее для решений: 40 дней это 40 дней, а «коэффициент 9,1» требует перевода.
Из разных баз следует практический вывод: один день цикла стоит разных денег. День отсрочки клиенту стоит выручку за день, день склада и день отсрочки от поставщика стоят себестоимость за день. У торговли с низкой наценкой это почти одно и то же, у услуг разница в разы, и экономить надо там, где день дороже.
Единого норматива нет: цикл задаёт не эффективность, а то, как в отрасли принято платить. Ниже ориентиры для сравнения, а не нормативы.
| Отрасль | Денежный цикл | Почему так |
|---|---|---|
| Агентство или студия | 20–60 дней | Запасов нет, но работа сдаётся месяцами и оплачивается после акта. Деньги замораживает дебиторка и незакрытые этапы. |
| Розничный магазин | 5–45 дней | Покупатель платит сразу, дебиторки почти нет. Весь цикл это склад и отсрочка от поставщика. |
| Оптовая торговля | 45–120 дней | Склад плюс отсрочка клиентам. Самый денежноёмкий вид торговли: рост оборота сразу требует денег. |
| Производство | 60–150 дней | Сырьё, работа в цехе и готовая продукция лежат на складе одновременно, а оплата приходит после поставки. |
| Строительство и подряд | 10–90 дней | Живёт на авансах заказчика, но между этапами деньги кончаются, а материалы уже закуплены. |
| Онлайн-школа или подписка | от −60 до 0 дней | Деньги приходят вперёд, а расходы идут по ходу обучения. Цикл отрицательный: бизнес растёт на деньгах клиентов. |
Сравнивать себя стоит не со средним по рынку, а с собой год назад. Цикл, который вырос на двадцать дней, забрал деньги из кассы, даже если остался внутри ориентира по отрасли.
Это следствие, которое чаще всего пропускают в планах. Выручка вырастет через месяцы, а деньги в оборот придётся вложить сразу.
Если цикл 60 дней, то рост выручки на 30% требует ещё 30% замороженной суммы. Эти деньги нужны в начале роста, а прибыль от него придёт в конце. Разрыв закрывается либо своими накоплениями, либо коротким финансированием, либо изменением условий работы.
Продавать больше на тех же отсрочках означает пропорционально наращивать дебиторку. Часто дешевле вырасти на 15% с предоплатой, чем на 30% с отсрочкой в 45 дней.
Десять дней цикла у компании с выручкой 120 млн ₽ стоят примерно 3,3 млн ₽. Это деньги, которые высвобождаются один раз и остаются в бизнесе. По цене они сопоставимы с кредитом, но их не надо возвращать.
Если клиенты платят вперёд, каждая новая продажа даёт деньги раньше расходов. Отсюда соблазн финансировать этими деньгами всё остальное. Опасность в том, что аванс это обязательство: при остановке продаж его придётся отработать без новых поступлений.
В балансе оборотные активы включают денежные остатки, и тогда «оборотный капитал» растёт от того, что деньги просто лежат. Для управленческого решения нужна другая величина: сколько денег вынуто из кассы и заморожено в обороте. Деньги на счёте не заморожены, ими можно платить, поэтому в расчёт они не входят.
Дебиторка живёт в выручке, а запасы и расчёты с поставщиками в себестоимости. Если делить всё на выручку, у торговли с наценкой 15% запасы дадут вдвое меньше дней, чем в реальности, и цикл окажется короче реального.
Операционный цикл это путь от закупки до оплаты клиентом. Денежный меньше на то, что финансируют поставщики и авансы клиентов. Компания с операционным циклом 90 дней может иметь денежный цикл ноль, и потребности в деньгах у неё не будет вообще.
Длинный цикл почти всегда держится одним плечом. Если это просрочка дебиторки против договорных сроков, кредит закрывает симптом и добавляет процентов: деньги уже заработаны, их просто не отдали.
План роста считают по марже, а оборот забирает деньги вперёд: сначала закупка и отсрочка, потом поступления. При цикле 60 дней рост выручки на треть требует примерно на треть больше замороженной суммы, и эти деньги нужны в начале, а не в конце года.
Цикл меняется быстрее отчётности. Сезонная закупка добавляет дней склада, крупный клиент с отсрочкой 60 дней меняет дебиторку за месяц. Сравнивать себя надо с собой в прошлом квартале, а не со средним по отрасли.
Калькулятор считает цикл по остаткам на один момент. Чтобы понимать, из-за кого он длинный, нужен факт по каждому контрагенту: на снимке в феврале по одному покупателю план 50 000 ₽, а поступило ноль. Это и есть те дни сверх договора, которые калькулятор показывает одной цифрой.
Посмотреть в Финтабло →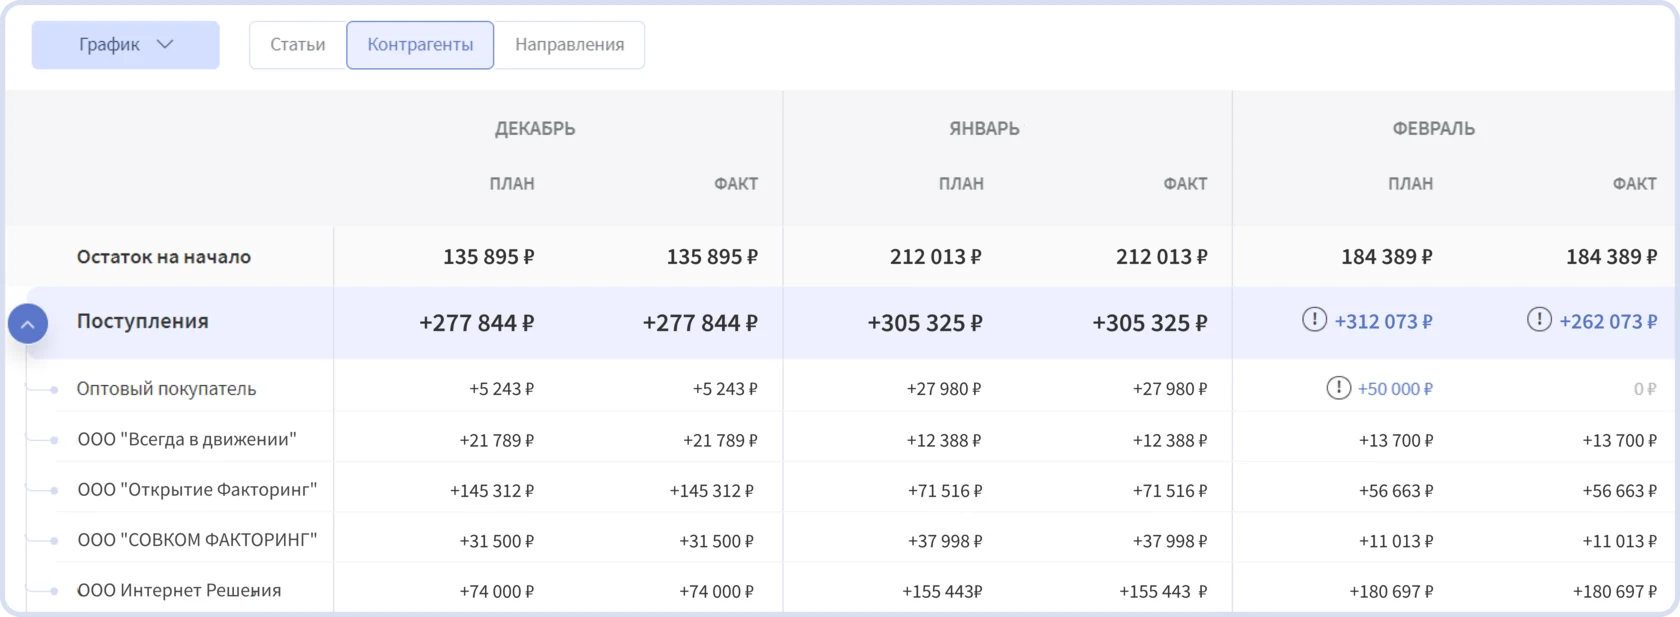
Внедряет управленческий учёт в строительстве, производстве, HoReCa, торговле и услугах: бюджеты, финансовые модели, себестоимость. Считает денежный цикл и потребность в обороте по той же методике, что в этом расчёте. Статьи в блоге Финтабло: управленческий учёт в Excel, бюджет предприятия.
Оборотный капитал это деньги компании, вложенные в текущую деятельность: в отсрочки клиентам, в товар и материалы на складе и в авансы поставщикам, минус то, что финансируют за компанию поставщики и клиенты, заплатившие вперёд. Проще говоря, это сумма, которую бизнес постоянно держит в обороте и не может потратить. Формула: дебиторка плюс запасы плюс выданные авансы минус кредиторка минус полученные авансы. Денежные остатки в эту сумму не входят, поэтому её точнее называть потребностью в оборотном капитале.
Оборотные средства это термин учёта: все активы, которые обращаются в течение года, включая деньги на счетах и краткосрочные вложения. Оборотный капитал в управленческом смысле уже: только то, что заморожено в операционном цикле. Чистым оборотным капиталом, или рабочим капиталом, обычно называют разницу между оборотными активами и краткосрочными обязательствами по балансу.
Денежный цикл, он же финансовый цикл и цикл обращения денег, показывает, сколько дней деньги компании лежат в обороте, прежде чем вернуться в кассу. Формула: дни запасов плюс дни дебиторки минус дни кредиторки минус дни полученных авансов плюс дни выданных авансов. В англоязычных источниках это cash conversion cycle.
Операционный цикл это дни запасов плюс дни дебиторки: весь путь от вложения денег в товар до оплаты клиентом. Денежный цикл меньше на то, что финансируют другие: отсрочка от поставщика и авансы клиентов. Операционный цикл показывает скорость бизнеса, денежный показывает, сколько дней бизнес закрывает своими деньгами.
Единого норматива нет: цикл задаёт не эффективность, а принятый в отрасли порядок расчётов. Ориентиры: розница 5–45 дней, агентства и услуги 20–60, опт 45–120, производство 60–150, а у подписок и онлайн-школ цикл обычно отрицательный. Сравнивать себя надо со своим же значением в прошлом квартале: цикл, выросший на двадцать дней, забрал деньги из кассы, даже оставшись внутри ориентира.
Да, и это сильная позиция. Отрицательный цикл означает, что авансы клиентов и отсрочка поставщиков перекрывают склад и дебиторку: оборот финансируют другие, а рост продаж приносит деньги вместо того, чтобы их забирать. Так работают подписки, онлайн-школы и часть розницы. Риск обратный: полученный аванс это обязательство, и при остановке продаж его придётся отработать без новых поступлений.
Потому что прибыль считают по начислению, а деньги приходят по факту. Отгрузили и заработали прибыль, а оплата придёт через месяц. Пока денежный цикл положительный, каждый рубль роста выручки забирает часть денег в оборот: они оседают в дебиторке и на складе. Поэтому растущий прибыльный бизнес чаще всего живёт без свободных денег, и это не ошибка учёта, а следствие длины цикла.
Примерно столько же процентов от замороженной суммы, на сколько процентов растёт выручка, если условия работы не меняются. При обороте 120 млн ₽ и цикле 75 дней в оборот вложено около 22 млн ₽, и рост на 30% потребует ещё около 7 млн ₽. Эти деньги нужны в начале роста, а прибыль от него придёт в конце. Дешевле вырасти меньше, но с предоплатой, чем больше с отсрочкой.
Четыре рычага, и у каждого своя цена дня. Собирать дебиторку быстрее: один день стоит выручку за день. Сокращать склад: один день стоит себестоимость за день. Договариваться об отсрочке с поставщиком и брать аванс раньше: эти два плеча цикл укорачивают. Начинать надо с самого длинного плеча, а не с самого простого: обычно основной запас лежит в одном из них.
Дебиторку делят на выручку за период и умножают на число дней в периоде. За год: дебиторка разделить на годовую выручку и умножить на 365. Получаются дни, за которые в среднем приходит оплата, в англоязычных источниках DSO. Запасы и кредиторку считают так же, но от себестоимости проданного, а не от выручки: DIO и DPO.
Это не условия работы, а просрочка, и лечится она не кредитом. Если по договору отсрочка 14 дней, а дебиторка оборачивается за 47, то 33 дня выручки висят сверх согласованного. Деньги уже заработаны: нужен регламент напоминаний, стоп-отгрузка по превышению лимита долга и пени, а не заёмные деньги под проценты.
Коэффициент оборачиваемости оборотных средств показывает, сколько раз за период обернулись оборотные средства. Формула: выручка за период разделить на средние оборотные средства за тот же период. Средние берут как полусумму на начало и конец периода. Длительность одного оборота в днях считается обратно: число дней в периоде разделить на коэффициент. При выручке 36 500 000 ₽ и средних оборотных средствах 4 000 000 ₽ коэффициент равен 9,1, а длительность оборота 40 дней. Это одна и та же величина с двух сторон, и для решений удобнее дни: 40 дней это 40 дней, а «коэффициент 9,1» требует перевода.
Чистый оборотный капитал, он же ЧОК и рабочий капитал, равен оборотным активам минус краткосрочные обязательства по балансу. В оборотные активы входят деньги на счетах, дебиторка, запасы и краткосрочные вложения, в краткосрочные обязательства кредиторка и краткосрочные кредиты. ЧОК отвечает на вопрос про ликвидность: хватит ли текущих активов покрыть текущие долги. Это не то же самое, что потребность в оборотном капитале, которую считает калькулятор: там нет ни денег на счетах, ни кредитов, и она отвечает на вопрос, сколько своих денег заморожено в цикле. Отрицательный ЧОК это риск неплатёжеспособности, а отрицательная потребность в обороте наоборот сильная позиция.
Потому что чистая прибыль считается по начислению, а деньги приходят по факту. Между отгрузкой и оплатой проходят недели. Плюс из кассы уходят выплаты, которых в прибыли нет вообще: тело кредита, дивиденды, покупка оборудования. И наоборот, в прибыли есть амортизация, которая денег не забирает. Чтобы найти разницу, сравните прибыль за квартал с изменением остатка на счетах и посмотрите, насколько за тот же квартал выросли дебиторка и запасы: обычно там и лежит ответ.
Длинный цикл это причина, кассовый разрыв это следствие. Цикл показывает, сколько дней денег нет в среднем, а платёжный календарь по неделям показывает, в какую именно неделю их не хватит. Сокращение цикла убирает причину, короткое финансирование закрывает конкретную дату.
Шесть разборов по темам, которые объясняют, где деньги: денежный цикл, оборачиваемость дебиторки и запасов, деньги на рост и отрицательный цикл.
Простые расчёты по одной задаче: считают в браузере, без регистрации и без обучения. Один инструмент отвечает на один вопрос собственника, а вместе они складываются в картину денег компании.
Работают 4 из 16, остальные выходят по одному. Список пополняется по запросам: если нужного расчёта ещё нет, напишите нам в Telegram, какой считать первым.
Длинный цикл проявляется в кассе как нехватка денег в конкретную неделю. Дальше обычно смотрят, в какую именно.
Остаток денег по неделям на три месяца вперёд, дата и размер разрыва, три способа его закрыть.
Сколько денег должно лежать на счёте всегда, чтобы длинный цикл не превращался в кассовый разрыв.
Разбор понятия и его состава с точки зрения учёта: что относится к оборотным средствам и как они отражаются в отчётности.
Калькулятор отвечает на вопрос «сколько сейчас». Чтобы видеть цикл в динамике по месяцам, нужны данные: в Финтабло дебиторка, запасы и расчёты с поставщиками собираются из операций, а поступления и выплаты подтягиваются из банков.


